
 热点栏目
自选股
数据中心
行情中心
资金流向
模拟交易
客户端
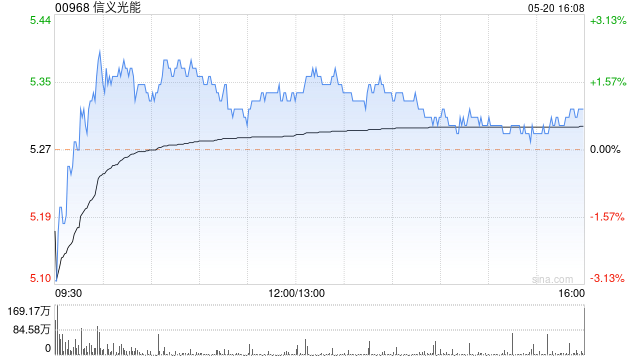
建银国际发布研究报告称,维持信义光能(00968)“跑赢大市”评级,考虑到玻璃价格下降和多晶硅销售亏损扩大,将2024-2026年的盈测下调19%-24%,目标价从7.7港元下调22%至6港元。
* 放大收益:配资交易可以放大投资者的收益,让投资者在短时间内获得更高的回报。
该行表示,虽然预计纯碱成本将逐年下降,天然气成本也将相对稳定,但认为市场整合和组件制造商的利润压力将削弱信义光能的定价能力,并阻碍其利润率年内显著复苏。建银国际认为,像信义光能这样的市场领导者或在销售及利润率交付和市场份额可持续性方面战胜规模较小的同业。
 海量资讯、精准解读,尽在新浪财经APP
责任编辑:史丽君 配资平台股票
文章为作者独立观点,不代表联华证券观点